世康
世 康
贵州世康痛风医院 · 中国痛风专科连锁 · 投资人版
让天下痛风,有人管。
01
一页读懂 · 投资要点

政策全对齐、专利筑底,模型可复制的千亿赛道

天时 · 政策拐点
四柱政策同时共振
创新药 + 中医药 + 疗愈旅游 + 贵州民族药,十年一遇的窗口。
地利 · 轻资产好牌
2.4 亿现成专科医院
轻资产接手(设备 1 亿+),只付租金 + 人工,低成本高杠杆。
人和 · 专利传承
砸钱买不来、抄不走
国家发明专利 + 十二代御医传承,双重护城河。
第一曲线用治疗立足、第二曲线用全周期放量、远期驶向疗愈旅游与中医出海。
02
机 会 · 政 策

国家把四个风口,同时吹向痛风

世康的每一个标签,都踩在一条国家或地方政策上。

创新药
全链条支持 + 丙类目录(医保 + 商保双轮),专利制剂回报路径打通。
中医药
"十五五"点名中医优势专科;中药工业破 1.2 万亿。
疗愈旅游
中医药健康旅游规划,100 个国家级示范基地。
贵州民族药
中医药攻坚计划 · 黔地灵药,财税用地研发支持。
别人在等一个风口,世康正站在四个风口的交汇点。
03
机 会 · 痛 点

2 亿人的高尿酸,没人真正管好

2亿
高尿酸人群,持续年轻化
3800万+
确诊痛风患者
7%
中国血尿酸达标率(全球 34%)
近60%
18–35 岁年轻患者占比
达标率只有 7%——93% 的人流向中药、小诊所、偏方、保健品,全不进正规统计。真实空白比数字更大,这就是世康的切口。
来源:新华网 · 2026 世界痛风日;中国痛风诊治发展报告 2025
04
机 会 · 市 场

痛风全周期,基准口径超千亿

测算口径:确诊患者 × 人均全年花费(药 + 诊疗 + 调理 + 保健),未计 2 亿高尿酸潜在人群。

≈ 860 亿 诊疗 760 + 防治 100 保守 · 3800万 × 2000元 ≈ 1350 亿 诊疗 1200 + 防治 150 基准 · 4000万 × 3000元 ≈ 2530 亿 诊疗 2250 + 防治 280 乐观 · 4500万 × 5000元
世康够得着的盘子:30 店并表 24–36 亿(详见五年财测),衍生业务另计
05
机 会 · 竞 争

三重空白——先占者,成为品类代名词

心智空白
脑海里没有那个名字
患者一想到痛风,没有任何一个专科品牌可以对号入座。
品牌空白
没有一块响亮的招牌
全国至今没有一个叫得出、信得过的痛风专科品牌。
专注空白
没人只做这一件事
现有玩家都把痛风当副业,没人做到极致。
世康只做痛风一件事——要让人一想到痛风,第一个想到的就是世康。
06
世 康 · 商 业 模 式

一套家传方,撑起四条腿生意

世康卖的不是某个药,是「管到达标」这个结果——四条腿互相导流,恰好是疗愈经济"医学 + 生活方式 + 情绪"三处方;各有对应经营范围与资质路径(食字号等按需申报推进)。
家传三联方 国家专利 · 十二代传承 到院诊疗 门诊+住院+理疗 · 营收主体 范围:医疗服务 · 依托实体的互联网医院 痛风茶饮 食字号申报推进中 · 信任前置 范围:食品 · 药品批发/零售 · 药物临床试验 器械与制剂 痛风石器械+专利复方 · 技术变现 范围:一/二类医疗器械销售 · 康复辅具适配 数字管理 AI 随访续方 · 一次就诊终身管理 范围:医院管理 · 总部管理 · 养生保健(非医疗)
双载体:到院诊疗做营收,茶饮做信任前置 + 全国流量——一纸国家专利只是起点,多项家传古方还在陆续申请
07
世 康 · 护 城 河

一纸专利筑底,两百年传承加冕

国家发明专利 复方制剂 · 专利保护 十二代御医世家 · 相传两百年 数千例临床病例数据资产
内服 · 专利复方药剂
受法律保护的核心方,别人做不了
外治 · 家传脐敷技艺
非侵入温和调理,家族相传手法
食养 · 药食同源茶饮
把日常养护做进一日三餐
乾隆御医世家第十二代——一张写进族谱的信任状,患者认、对手编不出来。
三位一体、长期沉淀——越做越厚,难以复制。
世家传承族谱/文献与病例数据权属文件,尽调数据室补证中
08
世 康 · 铁 证

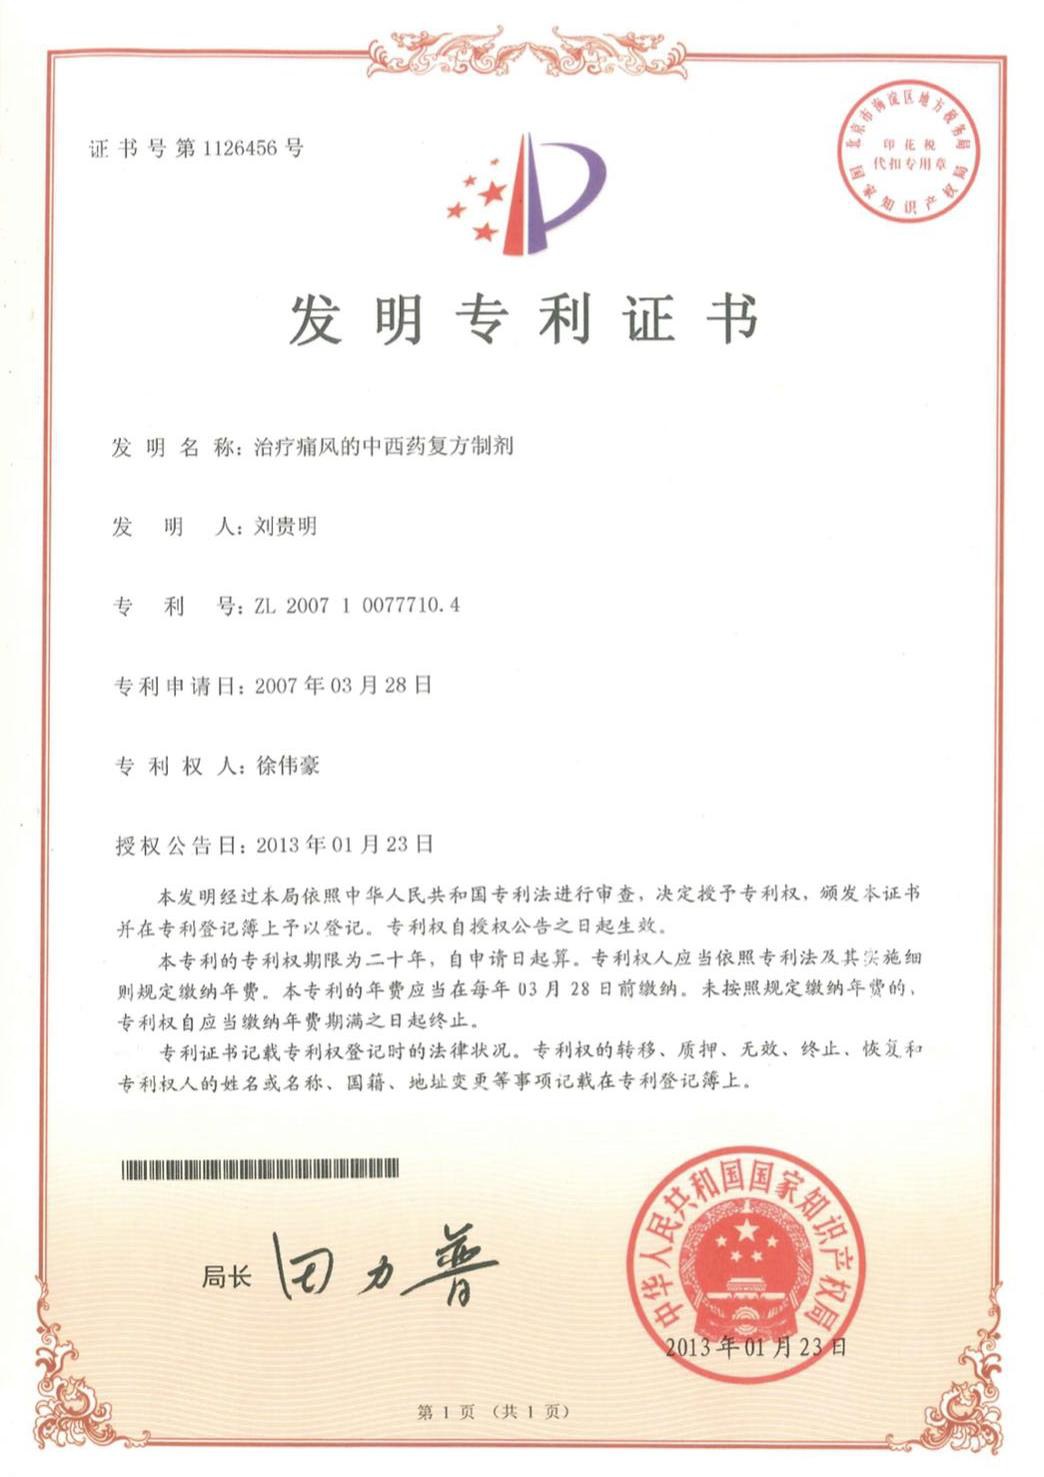
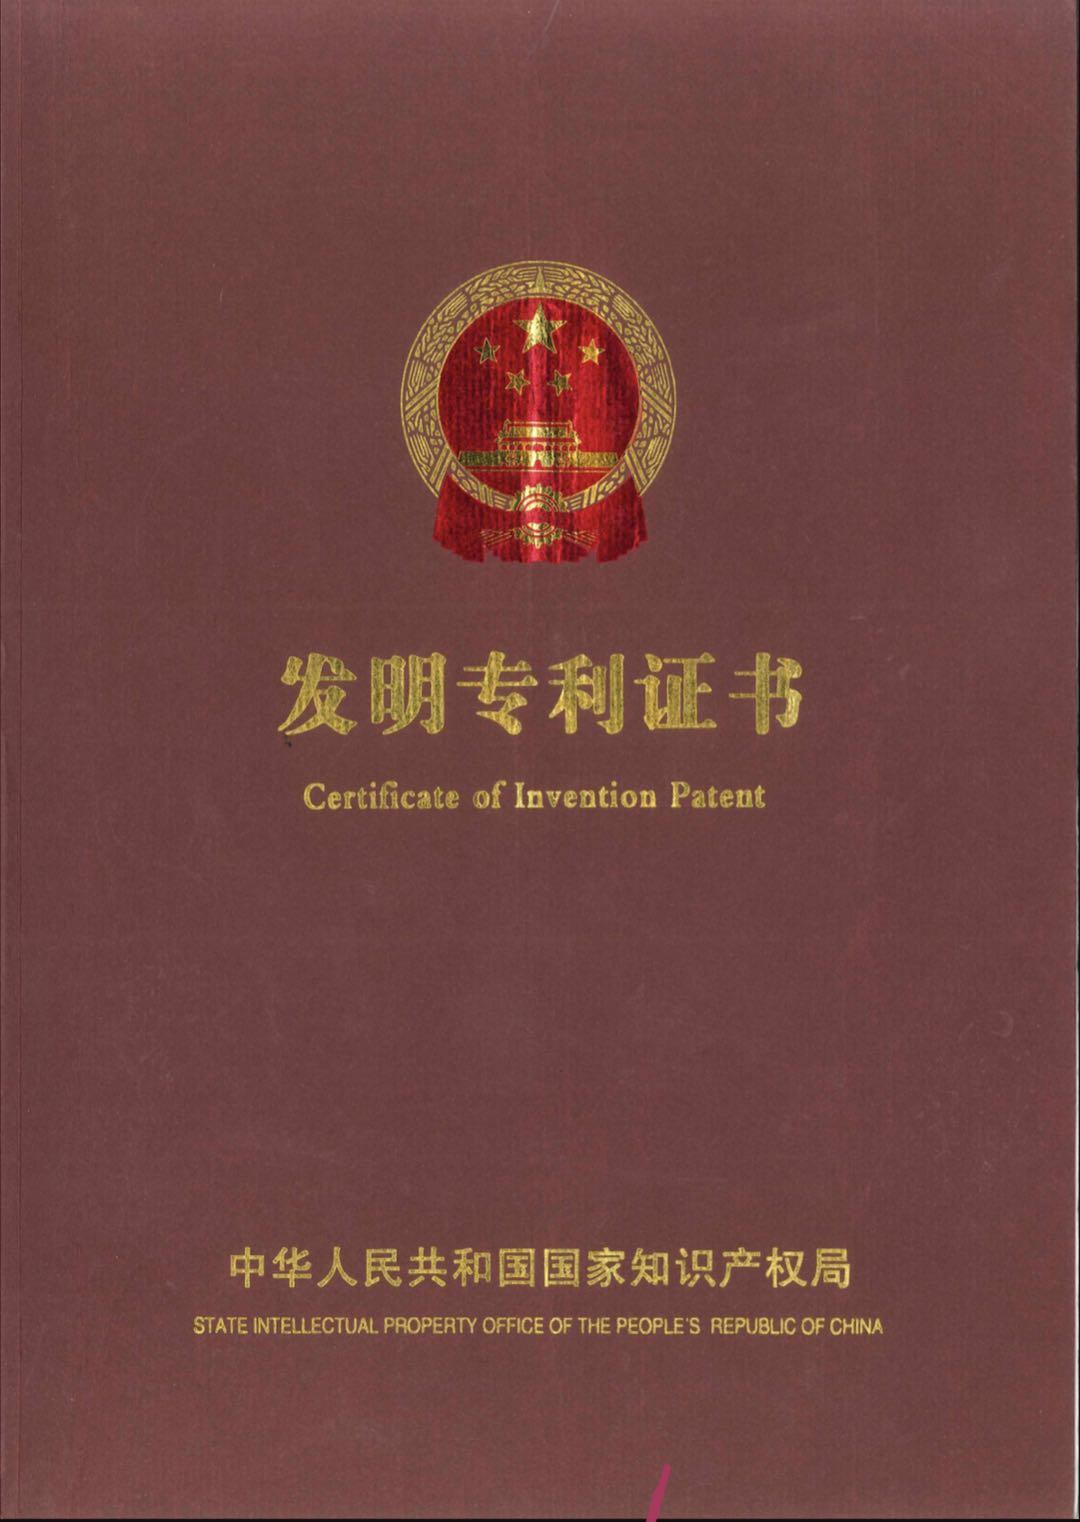
一纸国家发明专利,原件尽调可验

专利名称治疗痛风的中西药复方制剂
专利号ZL 2007 1 0077710.4
证书号第 1126456 号
发明人 / 权利人刘贵明 / 徐伟豪
授权国家知识产权局 · 2013
核心专利 2027.3 到期——二代专利 2026 年内申请(推进中)、梯次续接;完整组分、权属与年费状态以专利登记簿原件为准,尽调数据室可验。
09
世 康 · 实 体

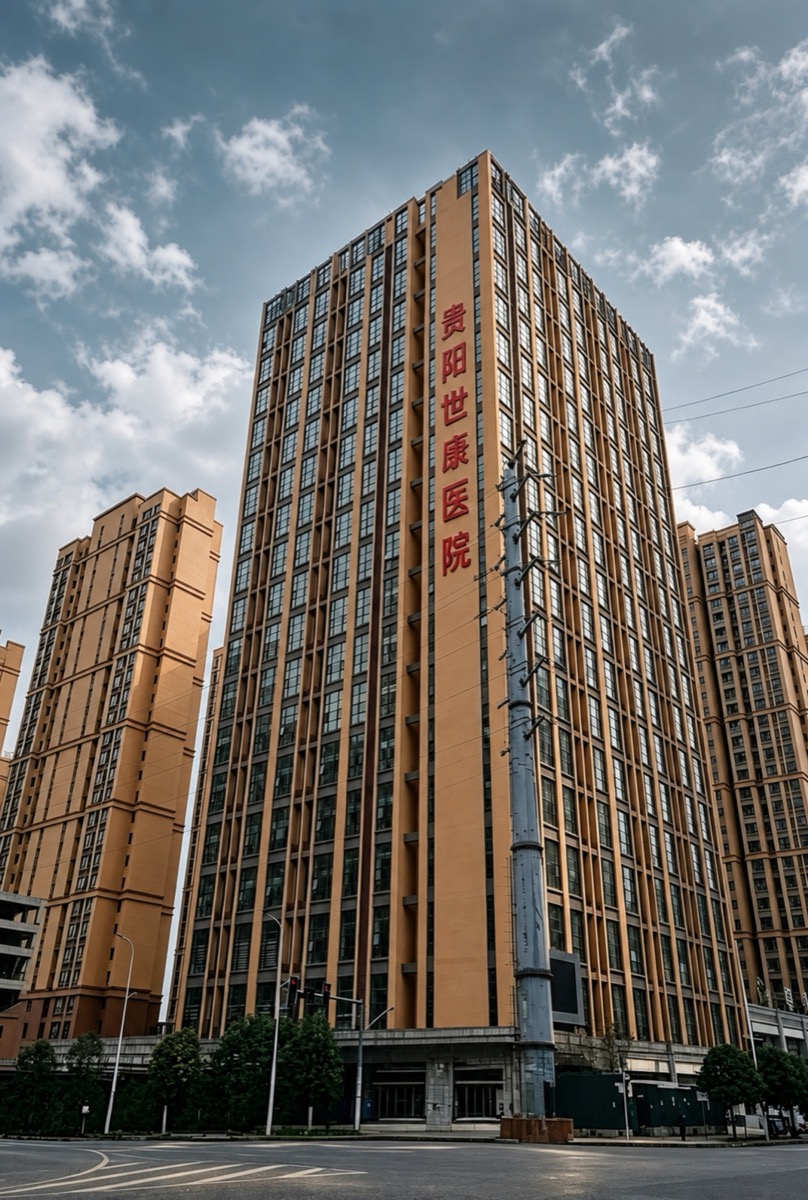
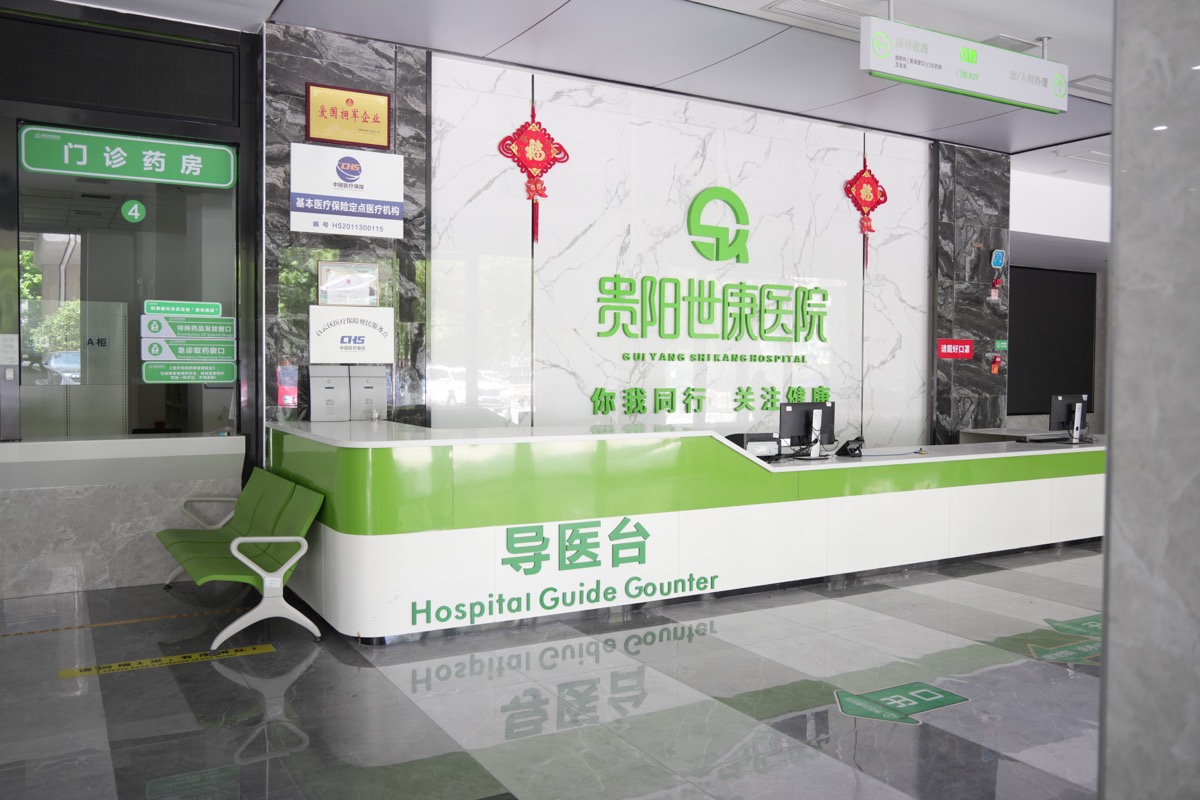
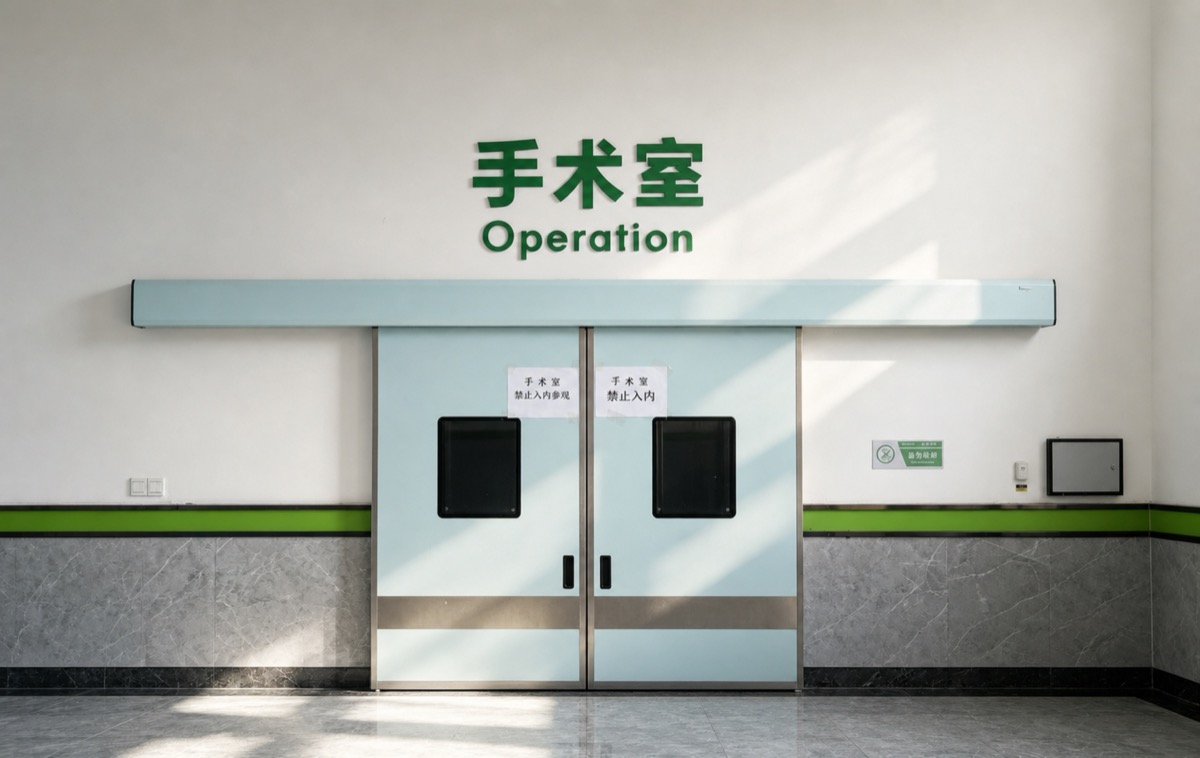
一座开着门的实体医院,不是 PPT 公司

18层独栋专科大楼
21,970㎡建筑面积
1亿+医疗设备价值
500张规划床位
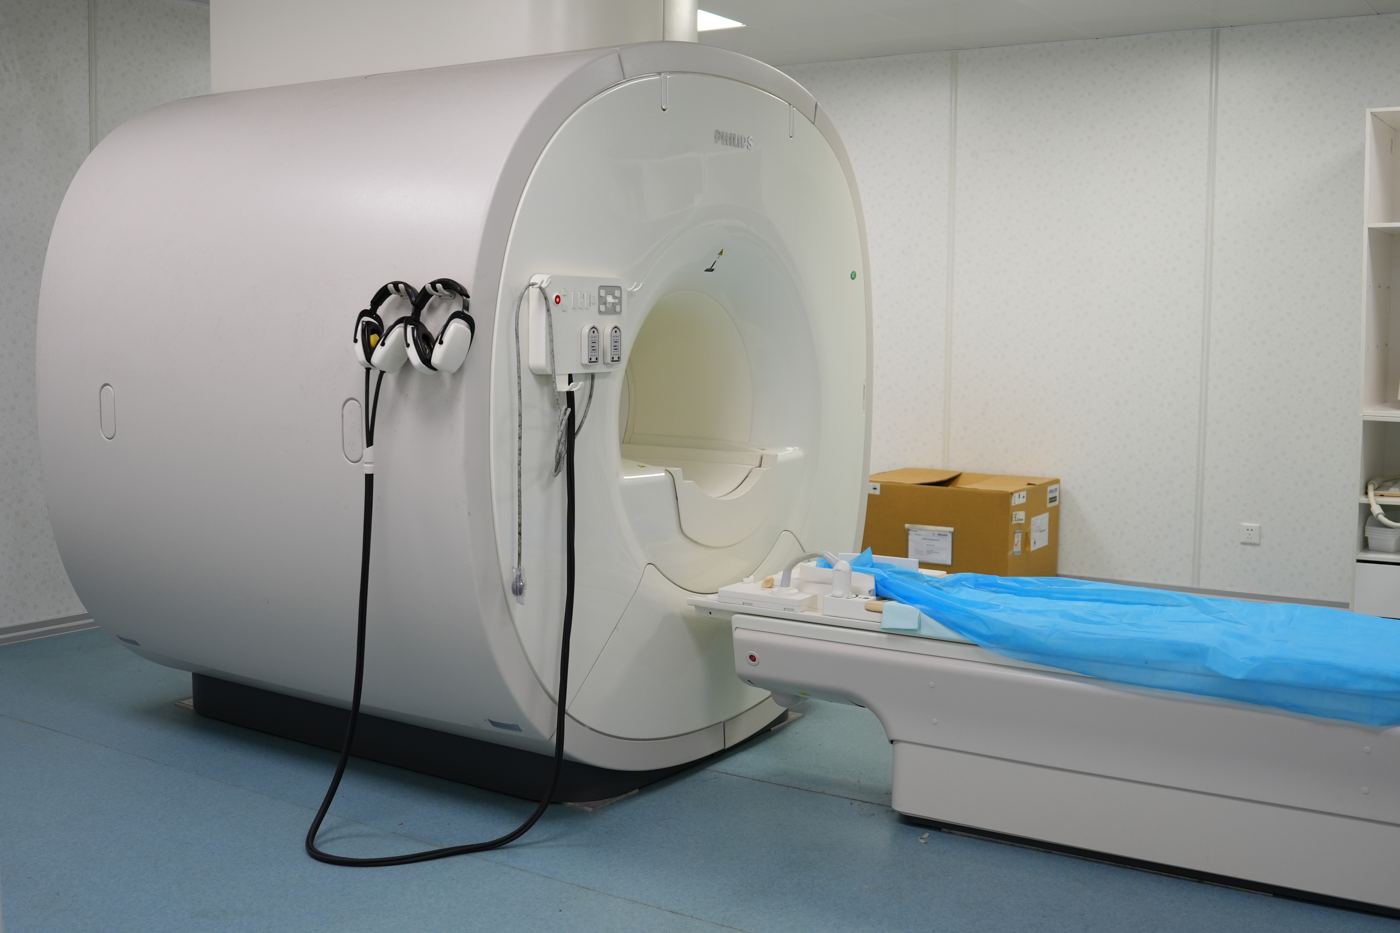
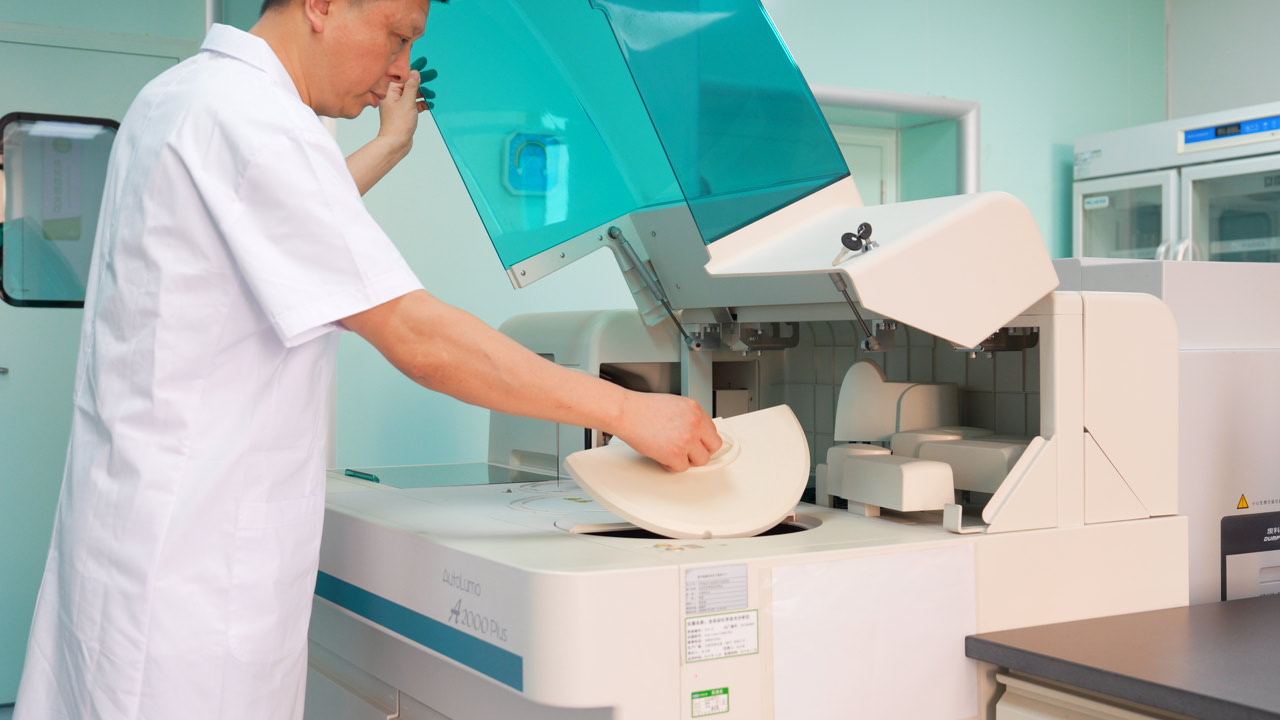
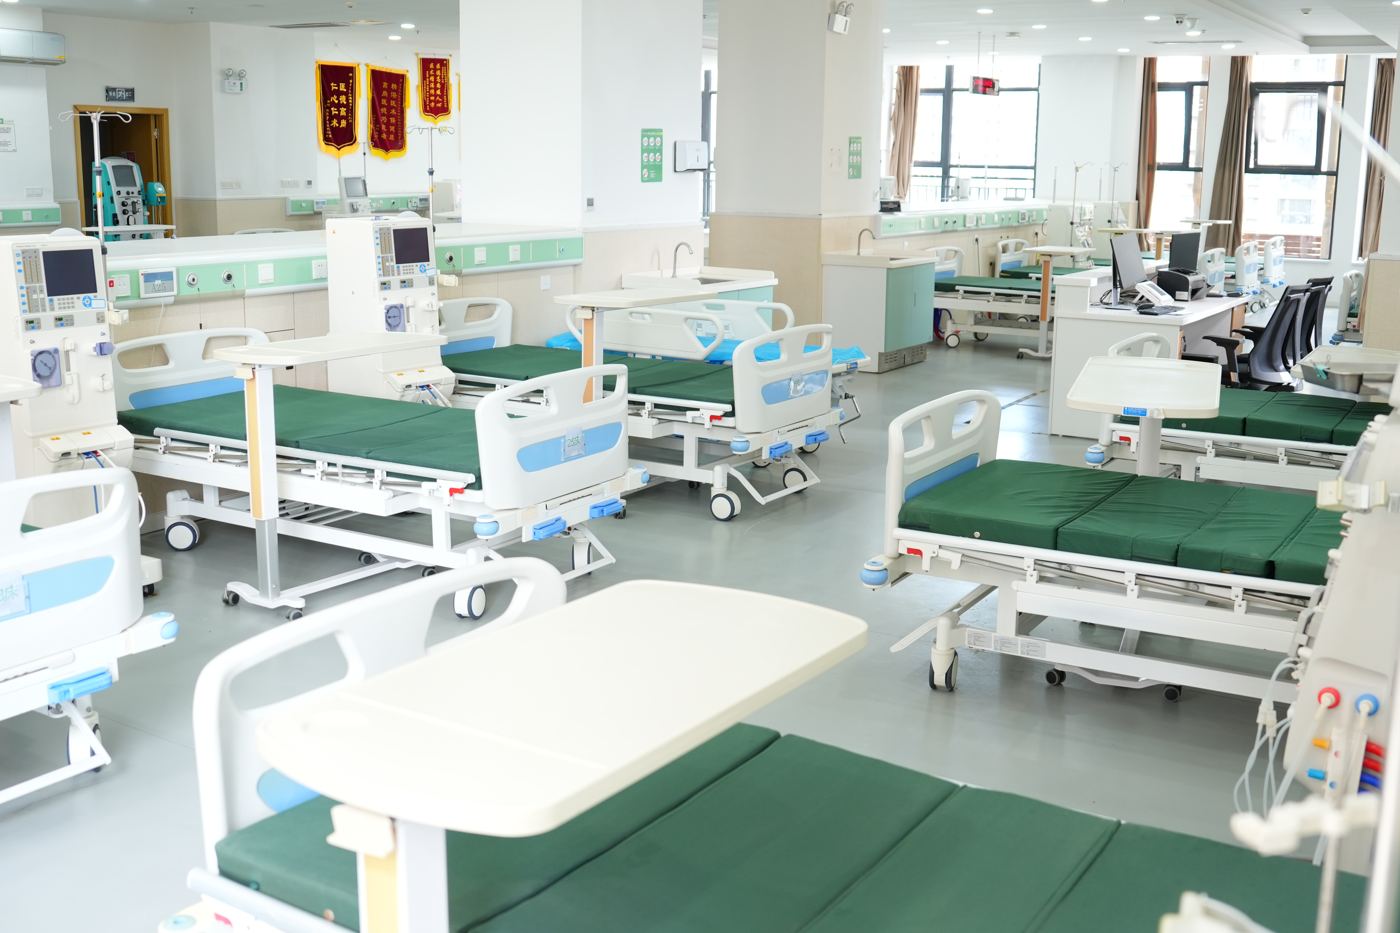
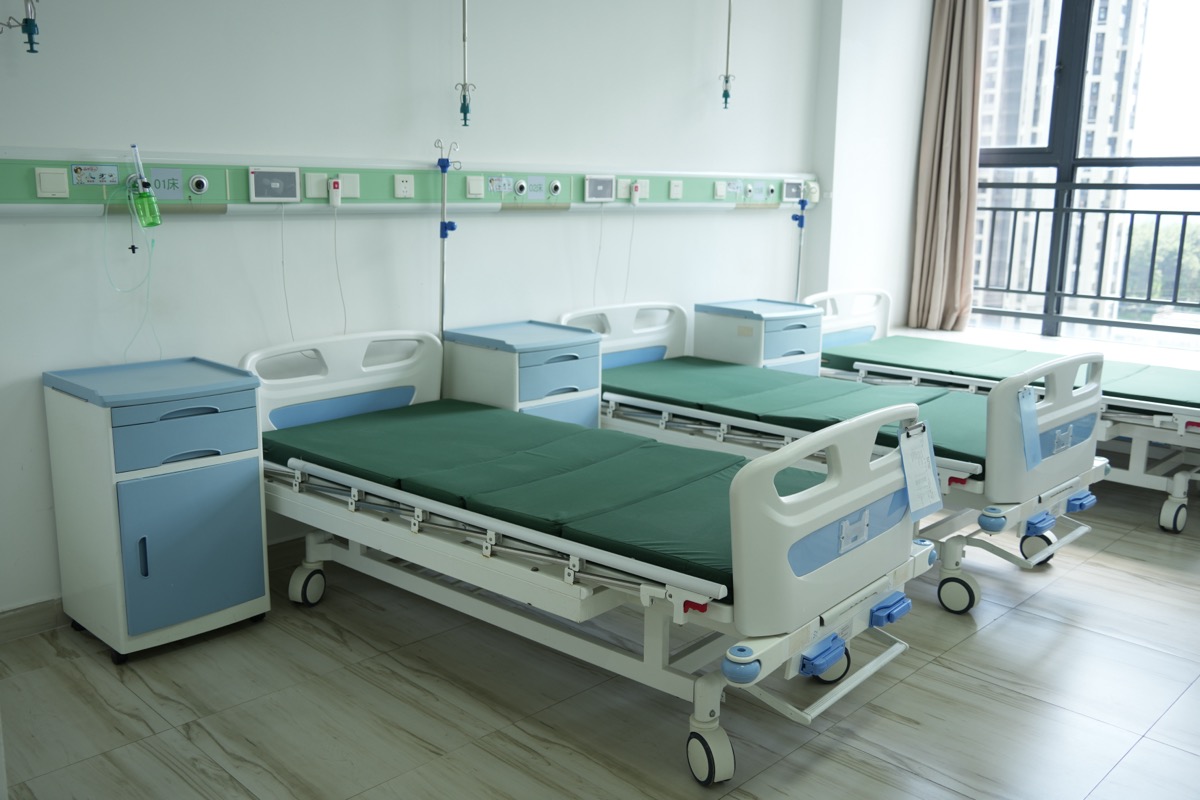
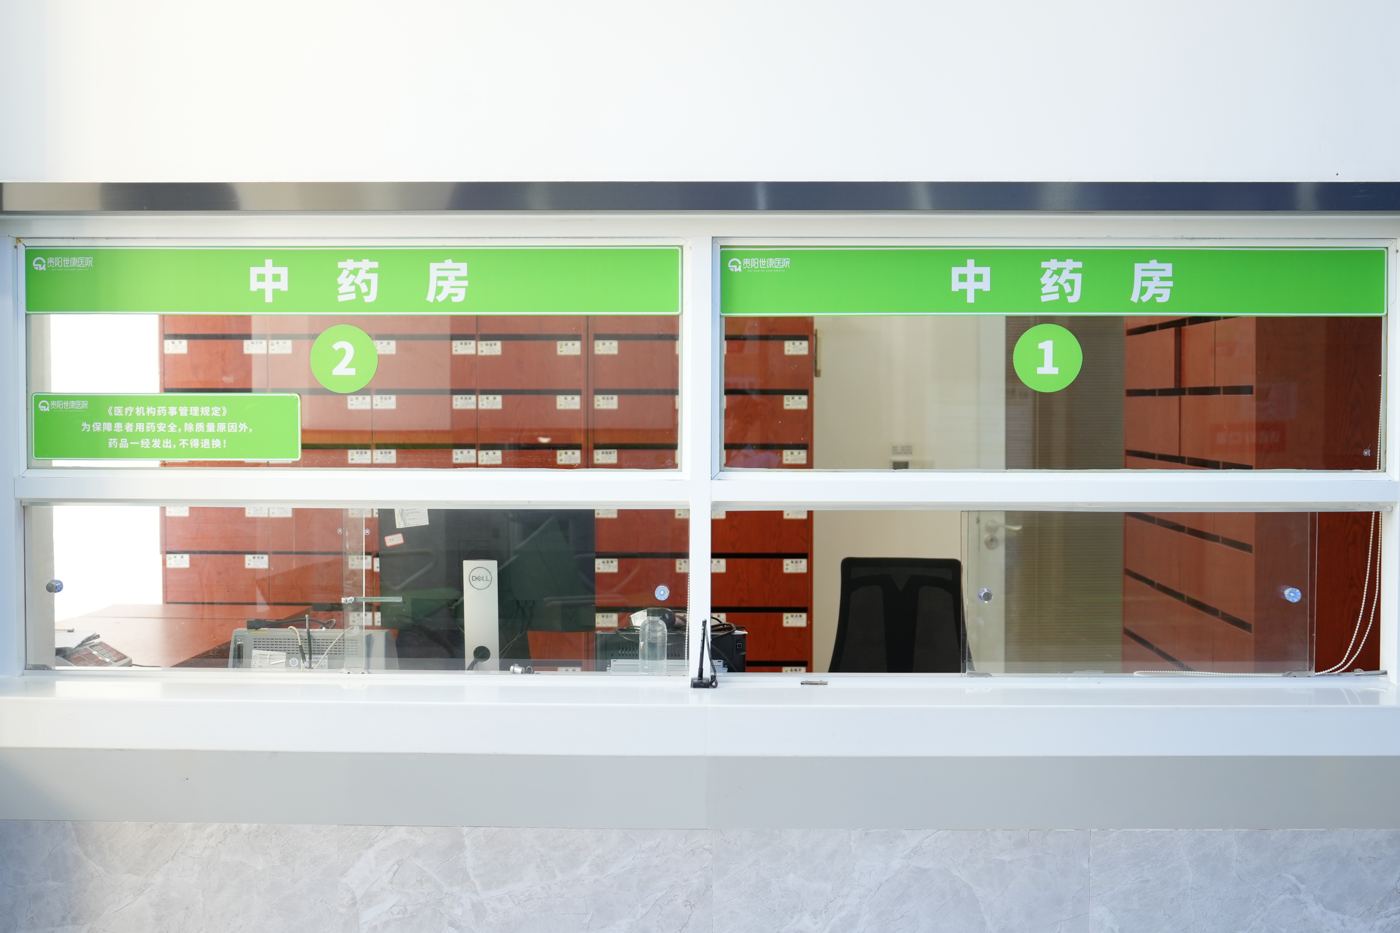
真实院区,非效果图——累计投入 2.4 亿与床位规划为院方口径、尽调数据室可验;物业为政府长约租赁经营权、轻资产运营,钱花在设备和治疗上。
10
为 什 么 值 得 投

AI 时代好生意稀缺,世康是少数的那个

① 持续增长
确诊患者年增 ≥11%;叠加市场教育与品类开发,服务盘增速更高。
② 有壁垒
国家专利 + 十二代传承 + 病例数据资产,砸钱抄不走。
③ 毛利可观
专科 + 会员 + 复购,毛利率 ≥45%——不是走量薄利的生意。
④ 市场相对空白
品类没有全国龙头,先占住心智,后面就是"躺着赚钱"。
⑤ 可标准化输出
品牌 / 服务 / 解决方案 / 治疗体系化输出,能复制、能规模化。
⑥ 政策四风口
创新药 / 中医药 / 疗愈旅游 / 民族药同时对齐,时间窗十年一遇。
增速账:赛道患者年增 ≥11%;世康 0–1 早期数倍速起量,稳定期后仍保持约 20% 高增长——盘子越滚越大,越早进场越便宜。
11
钱 景 · 单 店 模 型

单店先跑通,才敢谈复制

投资人只信跑通的模型——三档规划、归母口径、试营业实测校准,不空谈规模。

指标(成熟期 · 年)保守基准乐观
完整疗程患者数8,000 人10,000 人12,000 人
单店营收8,000 万1 亿1.2 亿
净利率18%20%22%
单店净利 / 归母(×51%)1,440 / 734 万2,000 / 1,020 万2,640 / 1,347 万
财务口径:并表营收 + 归母净利(总部并表 51%);三档均为规划模型,2026-07-16 试营业起以前 6 个月真实数据校准后收敛为一档
12
钱 景 · 复 制 引 擎

五项能力已在总院跑通,标准化整院输出

一句话讲透:这就是医疗版"洲际酒店"模式——你持有资产,世康出品牌、出院长、出整套管理体系,整院托管。

品牌
占据心智的品牌与 IP 体系
经营
线上线下一体化获客
标准化
数据 + AI,可复制不走样
分院管理
督导巡店 + 数字中台
持续盈利
会员复购 + 四条腿
整 院 输 出
招商手册 · 六段式
机遇 / 特色 / 战略 / 资源 / 财富 / 流程
运营手册 · 8 本
准入 / 营建 / 开业 / 诊疗 / 培训 / 供应链 / 财务 / 合规
招商 0→1 · 五期流程
筹备 / 推广 / 筛选 / 扶持 / 迭代
13
钱 景 · 五 年 财 测

满 30 店:并表 24–36 亿,归母 2–4 亿

扩张曲线按创业板增速要求倒排——每一步都有关口,不带病扩张。

3–5 亿 ≥30% 复合增速倒排 25 亿 24–36 亿 2027 · 首批分院 2028 · 并表爬坡 2029 2030 · 满 30 店 归母 2–4 亿(基准约 3)
上市校验(创业板第四套 · 指标一):市值 ≥30 亿 + 最近一年营收 ≥2 亿 + 三年营收复合增速 ≥30%;归母净利为正、审计干净——扩张节奏按此倒排。
14
钱 景 · 增 长 路 径

三条曲线,从现金流到想象力

第一曲线 · 立足
痛风治疗
总院现金流,吃"7% 达标率"的空白——入口和护城河。
第二曲线 · 放量
全周期 + 全国连锁
检测 / 食养 / 数字管理 + 分院——入口从 3800 万+患者扩到近 2 亿人。
第三曲线 · 天空
疗愈旅游 + 中医出海
痛风谷疗愈基地;专利药 / OTC 走一带一路。
第一曲线是入口和护城河,第二、三曲线是市场空间和估值想象力。
15
钱 景 · 天 空

治疗是入口,大健康是天空

疗愈旅游
贵州痛风主题疗愈基地,对标御湘湖(痛风版)
中医出海
让世界来贵州治痛风;专利药与 OTC 走一带一路 · RCEP
创新药
专利制剂 + 器械 + 管线,接全链条支持与丙类目录
民族药茶饮
苗药 · 黔地灵药 · 药食同源;食字号 = 高频复购 + 全国流量
疗愈经济约 10 万亿、需求人口 8.4 亿(《2026 疗愈经济蓝皮书》·公开行业报告,引用登记见尽调数据室)
16
钱 景 · 估 值 锚

痛风界的爱尔眼科,御湘湖式疗愈综合体

连锁估值锚
爱尔眼科
专科连锁是资本最认的高估值赛道:爱尔 2023 年报营收 203 亿 / 净利 33 亿 / 市盈率 28 倍,市值巅峰约 3000 亿——从长沙一家院复制到全国数百家。世康讲"痛风专科连锁第一股"。
疗愈模板
御湘湖国际健康城
医疗 + 疗愈重资产综合体、慢病特色专科、"医学 + 生活方式 + 心智"三处方(非上市对标模板,无公开财报)。世康 = 痛风版御湘湖。
双故事双风口:专科连锁(爱尔锚)× 疗愈旅游(御湘湖锚)——既踩创新药、又踩疗愈经济。
17
钱 景 · 扩 张 路 径

2027 首批 3–5 家,落子 2–4 线大城市

选人口基数大、痛风比例高、当地有实力投资人的城市。

成都
西安
重庆
南宁
温州
广州
现成医院资产
场地、牌照、病人流都是现成的,起步就有底子。
租赁为主 · 可收购
轻资产起步,租金可作价占股;优质标的低成本收购——分红 + 资产增值双通道,好资产越攥越值钱。
达标才放行
总院连续两季度达标后,分批放行签约筹建。
18
交 易 · 股 权 结 构

谁在做这件事,股权清晰可查

母公司 · 控股平台
贵州伟豪科技有限公司
注册资本 100 万 · 2013 成立 · 法人徐伟豪
徐伟豪 75% · 湖北嘉杉农业 20% · 袁婷 5%
—51%→
子公司 · 运营主体
贵州世康痛风医院有限公司
注册资本 1600 万 · 2024 成立 · 医疗服务
伟豪科技 51% · 徐伟豪 30% · 嘉杉 10% · 袁毅 5% · 雷纯龙 4%
穿透后最终受益人直接持医院经伟豪科技(51%×其股比)合计
徐伟豪(实际控制人)30%38.3%≈ 68.3%
湖北嘉杉农业(产业方)10%10.2%≈ 20.2%
袁毅(总经理)5%—5%
雷纯龙4%—4%
袁婷—2.6%≈ 2.6%
治理:徐伟豪任法定代表人、董事兼财务负责人,袁毅任总经理;股东会按出资比例表决——单一实控人、决策链条短。以上股比均工商登记可查
19
交 易 · 融 资 节 奏

桥梁轮上车,一条清晰的成长节奏

1 亿 天使B · 本轮 2026 · 技术+长约+执照 10 亿 A 轮 2027.8 · 数据+产品 30 / 60 亿 B / C 轮 2029–30 · 连锁放量 约 100 亿 上 市 IPO 创业板 · 2031.12 500 亿 上市后 2–3 年 估值倍数最高的一段
本轮 Ask · 天使B

融资 1000 万,出让 10%,估值 1 亿。用途:制剂批文 · 医保定点 · 核心团队 · 单店模型验证。底牌:一纸国家专利 · 政府 10 年长约经营权 · 稀缺执照 · 十二代传承。

世康
让天下痛风,有人管。
痛风困扰近 2 亿国人,却一直没有一个真正管到底的地方。
世康要做的,是让每一个痛风人——都有人管、管到达标。
诚邀同频的你,与我们一起,把这条路建成。
贵州世康痛风医院有限公司 · 2026